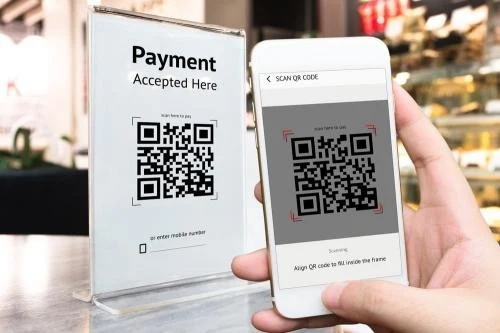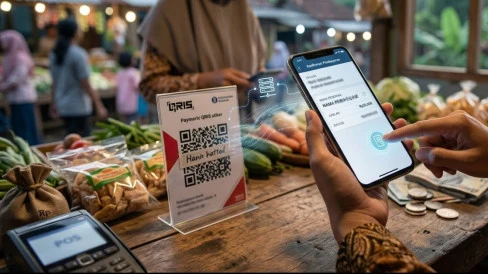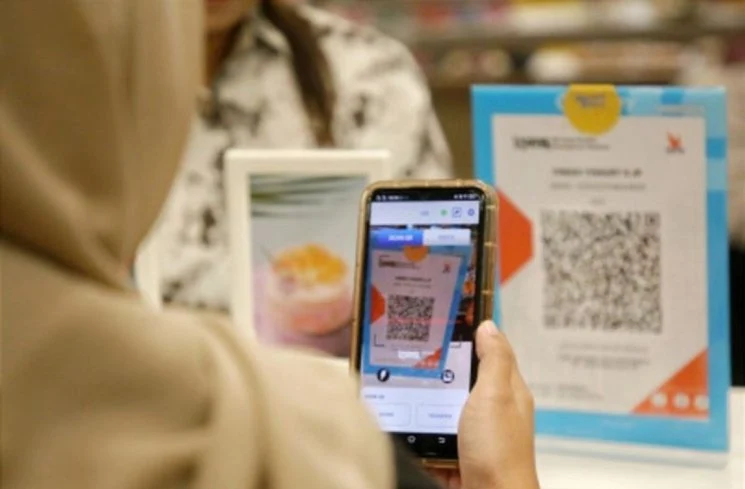
Anggota Komisi XI DPR RI mengusulkan agar Bank Indonesia (BI) mengembangkan mekanisme yang memungkinkan riwayat transaksi QRIS dijadikan salah satu basis analisis pembiayaan perbankan bagi usaha mikro, kecil, dan menengah (UMKM). Usulan itu disampaikan dalam konteks Rapat Kerja Komisi XI dengan Gubernur BI pada akhir September 2026.
QRIS sebagai basis pembiayaan UMKM: apa yang diusulkan DPR
Menurut pernyataan yang disampaikan oleh anggota DPR, rekam jejak pembayaran digital melalui QRIS bisa memberikan gambaran riil mengenai aktivitas usaha—seperti frekuensi transaksi, nilai rata-rata penjualan, dan pola musiman—yang selama ini sulit terlihat oleh bank ketika menilai usaha kecil tanpa laporan keuangan formal. Dengan memanfaatkan data tersebut, DPR berharap perbankan dapat mengidentifikasi calon debitur yang sebelumnya terlewat dan memperluas penyaluran kredit ke segmen UMKM.
Usulan ini tidak hanya menyoroti potensi akses pembiayaan, tetapi juga memicu diskusi tentang bagaimana otoritas pembayaran dan perbankan merancang mekanisme teknis, tata kelola data, serta prinsip perlindungan konsumen yang memadai sebelum data transaksi digunakan sebagai bahan penilaian kredit.
Implikasi bagi ekosistem pembayaran digital dan UMKM
- Lebih banyak peluang pembiayaan: Jika diadopsi, pemanfaatan riwayat QRIS dapat membuka akses modal bagi pelaku usaha yang selama ini tidak memiliki histori kredit formal.
- Kebutuhan standardisasi data: Bank dan penyelenggara jasa pembayaran perlu menyepakati format, kualitas, dan cakupan data transaksi agar analisis kredit jadi dapat diandalkan.
- Perlindungan data dan privasi: Penggunaan data transaksi untuk kepentingan kredit harus disertai aturan yang jelas soal persetujuan pemilik usaha, anonimisasi data ketika diperlukan, dan keamanan berbasis standar.
- Integrasi operasional: Merchant dan penyedia layanan pembayaran harus memastikan rekonsiliasi, laporan transaksi, dan transparansi settlement agar riwayat yang dipakai bank akurat.
Dalam jangka pendek, langkah ini membutuhkan sinergi antarlembaga—Bank Indonesia, perbankan, penyelenggara jasa pembayaran, dan regulator perlindungan data—untuk merancang kerangka operasional yang aman dan dapat dipertanggungjawabkan. Tanpa mekanisme teknis dan aturan main yang jelas, potensi manfaat bagi UMKM bisa sulit terealisasi atau berisiko menimbulkan masalah baru terkait privasi dan penyalahgunaan data.
Hal yang perlu diperhatikan pelaku usaha dan penyedia layanan
- Pastikan merchant mendapatkan akses ke laporan transaksi yang rapi dan periodik untuk keperluan audit ataupun pengajuan pembiayaan.
- Penyedia pembayaran harus memberi opsi ekspor data yang terstruktur agar bank bisa melakukan analisis secara efisien tanpa memaksa pelaku usaha memodifikasi proses usahanya.
- Pemangku kepentingan perlu melibatkan UMKM dalam perumusan kebijakan agar implementasi praktisnya tidak membebani usaha mikro.
Apa Artinya untuk Bisnis anda?
Jika rencana ini berjalan, pelaku UMKM yang sudah menerima pembayaran digital lewat QRIS berpeluang menunjukkan rekam transaksi sebagai bukti aktivitas usaha saat mengajukan kredit. Untuk itu, pemilik usaha wajib merapikan pencatatan digital dan memastikan data transaksi mudah diakses. Memiliki website usaha yang terintegrasi dengan laporan penjualan atau memanfaatkan produk digital siap pakai untuk mengelola transaksi dan laporan dapat mempermudah proses verifikasi dan pengajuan pembiayaan ke bank.