Pada 23 September 2026 Bank Indonesia (BI) menyatakan telah melakukan pengawasan dan meminta platform dompet digital DANA melakukan investigasi menyeluruh atas insiden transaksi tidak sah yang viral dan diduga berkaitan dengan penyalahgunaan fitur pembayaran via DANA QR. Pernyataan BI menegaskan perlunya identifikasi dan verifikasi transaksi yang tidak diakui pengguna, penyelesaian pengaduan sesuai ketentuan, serta perbaikan sistem keamanan.
Reaksi DANA dan langkah awal penanganan insiden
Sebelumnya pada 22 September 2026 DANA menyampaikan permintaan maaf kepada pengguna yang terdampak dan menjelaskan langkah awal yang diambil, termasuk pemblokiran akun-akun yang terindikasi disalahgunakan serta koordinasi dengan bank penerbit kartu untuk proses pengembalian dana atau limit sesuai kebijakan perlindungan transaksi. DANA juga menginstruksikan korban agar menghubungi bank penerbit dan menyampaikan nomor laporan kepada layanan resmi DANA untuk percepatan verifikasi dan proses klaim.
Bank Indonesia menegaskan bahwa penyelenggara jasa pembayaran wajib memastikan tata kelola, manajemen risiko, pengujian, dan pengendalian keamanan yang memadai setiap kali ada perubahan atau pengembangan sistem. BI juga menyatakan akan mengawal proses penyelesaian hingga hak konsumen terpenuhi.
Implikasi keamanan pembayaran digital dan dampak pada pelaku usaha
Kasus ini menggarisbawahi dua risiko utama dalam ekosistem pembayaran digital yang relevan bagi bisnis dan UMKM: pertama, risiko reputasi dan kepercayaan pengguna terhadap metode pembayaran yang digunakan di toko atau platform; kedua, potensi gangguan operasional jika pelanggan menolak transaksi atau merchant menjadi sasaran penyelidikan karena transaksi mencurigakan.
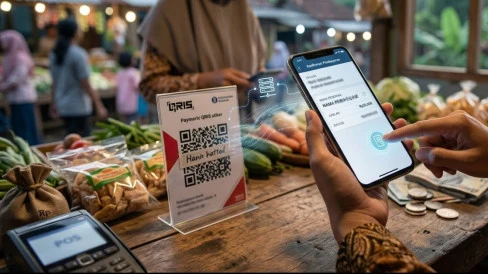
- Untuk merchant offline, munculnya isu seperti ini dapat menurunkan konversi bayar tap-to-pay atau QR karena pelanggan memilih menghindari metode yang dianggap berisiko.
- Untuk penjual online, perselisihan transaksi (chargeback) atau klaim dapat meningkatkan beban administrasi dan biaya pemrosesan jika tidak ditangani cepat dan terdokumentasi rapi.
Dampak lain adalah putaran komunikasi: merchant perlu lebih proaktif menjelaskan mekanisme keamanan yang mereka gunakan dan langkah-langkah yang diambil saat menerima pembayaran digital agar konsumen tetap tenang.
Apa yang perlu diperhatikan bisnis dan UMKM sekarang
- Segera periksa dan dokumentasikan alur penerimaan pembayaran di toko—termasuk bukti transaksi, laporan harian, dan rekonsiliasi agar siap mendukung klaim jika terjadi sengketa.
- Koordinasikan dengan penyedia layanan pembayaran ( PSP ) untuk memahami fitur otentikasi dan proteksi transaksi; pastikan ada mekanisme verifikasi yang sesuai untuk nominal tertentu.
- Perkuat komunikasi dengan pelanggan: sampaikan kanal resmi pengaduan dan langkah pengembalian dana bila perlu untuk menjaga kepercayaan.
- Evaluasi integrasi teknis di website atau sistem kasir—pastikan plugin, API key, dan pembaruan keamanan selalu diterapkan untuk mengurangi risiko teknis.
Apa Artinya untuk Bisnis anda?
Insiden ini memaksa pelaku usaha meninjau kembali kesiapan teknis dan prosedural saat menerima pembayaran digital. Memiliki website yang terintegrasi rapi dengan sistem pembayaran dan dokumentasi transaksi otomatis — atau memakai solusi digital siap pakai yang aman — membantu mempercepat rekonsiliasi, memperkuat bukti saat sengketa, dan menjaga kepercayaan pelanggan. Pertimbangkan memperbarui integrasi pembayaran dan prosedur layanan pelanggan untuk merespons isu seperti ini dengan lebih cepat.