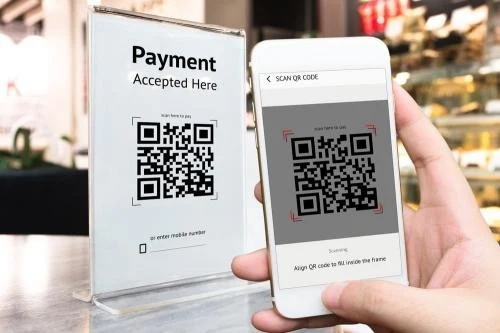
Bank Indonesia (BI) menyatakan sedang menjajaki kerja sama untuk memperluas penggunaan QRIS (Quick Response Code Indonesian Standard) lintas negara ke Arab Saudi, India, Vietnam, dan Australia. Pernyataan itu disampaikan oleh Fitria Irmi Triswati, Direktur Eksekutif Departemen Kebijakan Sistem Pembayaran BI, dalam acara terkait adopsi QRIS pada 16 September 2026.
Perluasan QRIS Cross‑Border: tujuan dan capaian saat ini
BI menyebut langkah ini bagian dari upaya memperluas konektivitas pembayaran internasional yang saat ini sudah terhubung dengan enam negara mitra: Thailand, Malaysia, Singapura, Jepang, Korea Selatan, dan China. Menurut pernyataan resmi BI yang dikutip media, hingga kini QRIS telah mencatat sekitar 15 miliar transaksi, melibatkan sekitar 45 juta merchant, dan 78 juta pengguna — angka yang mendekati atau melampaui target adopsi yang ditetapkan BI.
Selain perluasan geografis, BI juga menekankan adaptasi fitur agar sesuai kebiasaan pembayaran di setiap negara. Contohnya adalah pengembangan Customer Presented Mode (CPM), di mana merchant memindai QR pelanggan, serta QRIS‑Tap untuk transaksi contactless tanpa pemindaian manual—fitur yang populer di beberapa pasar Eropa.
Dampak pada pelaku usaha dan ekosistem pembayaran digital
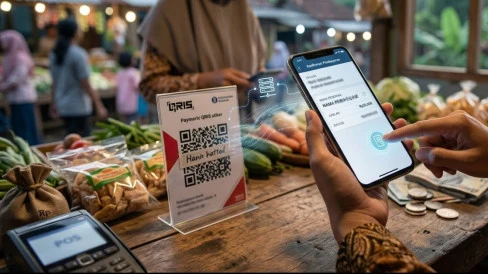
Perluasan konektivitas QRIS ke negara baru berpotensi memperbesar peluang bisnis bagi pelaku UMKM dan merchant yang melayani wisatawan atau perdagangan lintas batas. Dengan interoperabilitas pembayaran, wisatawan dari negara mitra dapat melakukan pembayaran langsung menggunakan ponsel mereka tanpa perlu menukar uang tunai atau membuka rekening lokal, memperlancar transaksi ritel, pariwisata, dan e‑commerce lintas negara.
- Peluang pasar: Merchant yang sudah menerima QRIS berpeluang menjangkau konsumen internasional tanpa perubahan infrastruktur besar.
- Biaya dan akseptasi: Integrasi lintas negara bisa menuntut penyesuaian pada skema biaya, settlement, dan pengamanan transaksi antar‑bank sentral serta penyedia jasa pembayaran.
- Kepatuhan dan risiko: Perlu adanya mekanisme anti‑fraud, KYC, dan kepatuhan terhadap regulasi negara mitra—termasuk penanganan cross‑border settlement dan perlindungan data.
Bank Indonesia juga menyinggung sinergi dengan sistem pembayaran lain di dalam negeri seperti BI‑FAST untuk mempercepat settlement antarbank, yang dapat menjadi bagian dari arsitektur pembayaran lintas negara ke depan.
Hal yang perlu diperhatikan merchant dan pengembang produk digital
Bagi developer layanan pembayaran, penyedia POS, dan platform e‑commerce, perhatian utama meliputi kesiapan integrasi teknis (mis. dukungan CPM atau QRIS‑Tap), rekonsiliasi settlement antarvaluta, serta penyesuaian pengalaman pengguna bagi konsumen asing. Untuk merchant, kesiapan administrasi seperti pajak lintas negara, persyaratan perizinan, dan sistem anti‑penipuan menjadi aspek penting saat mulai menerima pembayaran internasional melalui QRIS.
Perlu diingat bahwa pernyataan BI masih bersifat penjajakan dan pembahasan intensif diperlukan dengan bank sentral atau penyelenggara pembayaran di negara mitra sebelum implementasi operasional diluncurkan.
Apa Artinya untuk Bisnis anda?
Untuk pelaku usaha yang ingin memanfaatkan peluang pembayaran lintas negara, memiliki kehadiran digital yang rapi—termasuk website yang mendukung integrasi pembayaran dan dokumentasi teknis—mempermudah adaptasi ketika QRIS cross‑border mulai dioperasikan. Memanfaatkan template toko online atau modul pembayaran siap pakai dapat mempercepat kemampuan menerima transaksi internasional dan mengurangi beban integrasi teknis di tahap awal.