Pada 3 September 2026 pemerintah dan DPR RI menyepakati penguatan kebijakan perpajakan untuk transaksi digital pada Rancangan APBN (RAPBN) 2027. Salah satu keputusan penting adalah memasukkan penerapan PPh Pasal 22 untuk transaksi e-commerce dengan tarif 0,5 persen. Kebijakan ini dirancang bersamaan dengan ketentuan pengecualian bagi pelaku usaha mikro, kecil, dan menengah (UMKM) yang memiliki omzet di bawah Rp500 juta per tahun.
PPh E-commerce 0,5%: Rincian kebijakan yang disepakati
Kesepakatan dalam pembahasan RAPBN 2027 menempatkan pemajakan transaksi digital—termasuk penjualan melalui marketplace—sebagai salah satu instrumen untuk memperluas basis penerimaan negara dan meningkatkan kepatuhan pajak. Skema yang disepakati adalah pemungutan PPh Pasal 22 pada tingkat transaksi e-commerce dengan tarif 0,5% dari peredaran bruto, serta mekanisme administrasi yang disesuaikan untuk mempertahankan kemudahan bagi UMKM yang dikecualikan.
Pencantuman ketentuan ini dalam RAPBN 2027 berarti pemerintah dan DPR memasukkan norma fiskal tersebut sebagai bagian dari asumsi penerimaan negara tahun anggaran berikutnya. Dalam praktiknya, implementasi teknis (siapa yang memungut, bagaimana pelaporan dan pengecualian UMKM) akan bergantung pada aturan pelaksanaan yang disusun setelah RAPBN disetujui.
Bagaimana dampaknya bagi marketplace dan penjual online
- Marketplace: platform kemungkinan harus menyesuaikan proses pembayaran dan pelaporan agar dapat memungut dan menyetorkan PPh secara terintegrasi dengan sistem mereka. Ini memerlukan pembaruan teknis dan kebijakan internal.
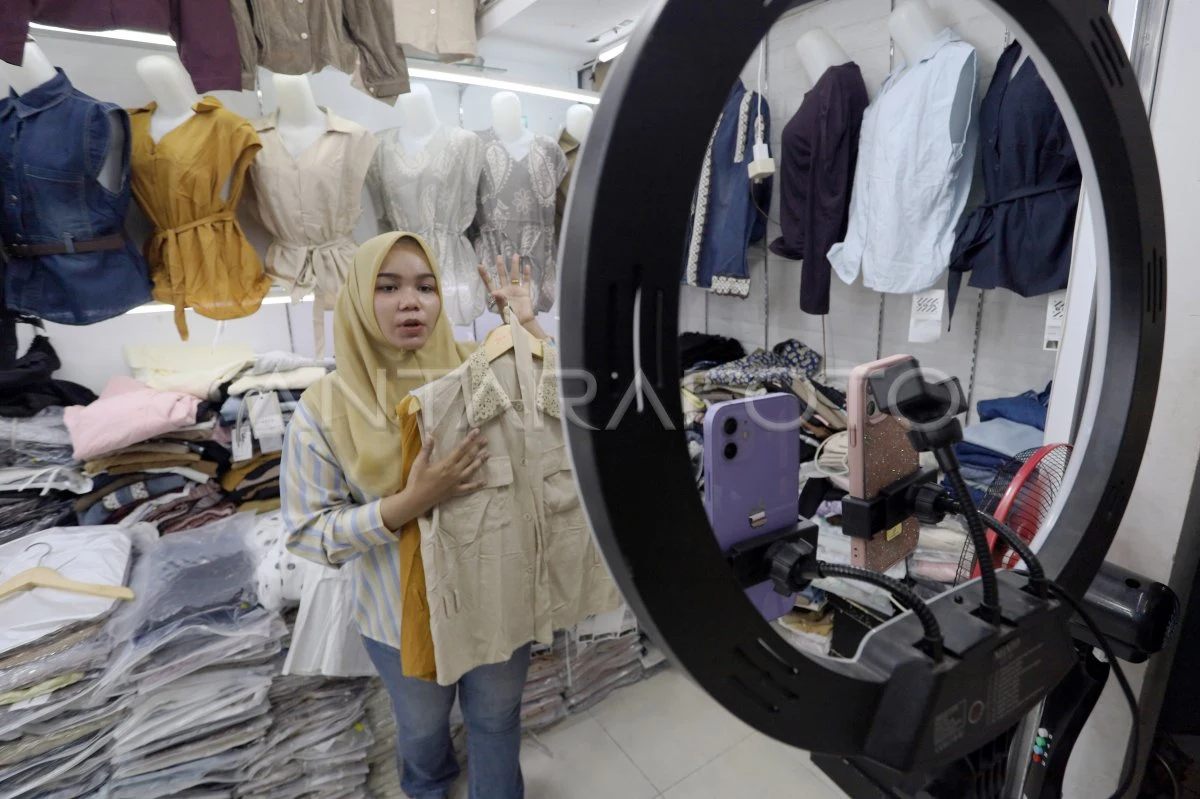
- Penjual (seller): bagi penjual yang tidak termasuk kategori UMKM dengan omzet di bawah Rp500 juta, akan ada potongan atau pemungutan pada saat transaksi. Penjual perlu memeriksa pengaruhnya terhadap margin dan harga jual.
- UMKM kecil: pengecualian omzet Rp500 juta memberikan ruang bagi pelaku mikro untuk tetap beroperasi tanpa pemungutan langsung, tetapi mereka harus memantau aturan bukti dan pengajuan surat pernyataan bila diperlukan.
Dari sisi administrasi negara, langkah ini disebut bertujuan menyederhanakan kepatuhan dan memanfaatkan data transaksi elektronik untuk memperluas basis pajak. Namun, tahap implementasi akan menentukan apakah kebijakan ini efektif tanpa membebani rantai nilai e-commerce, khususnya segmen UMKM yang rentan terhadap kenaikan biaya transaksi.
Perhatian utama untuk pelaku usaha digital dan UMKM
- Siapkan pembukuan dan data omzet yang rapi agar dapat membuktikan status pembebasan bila masuk kriteria UMKM.
- Marketplace dan penyedia layanan pembayaran perlu menyiapkan perubahan teknis untuk proses pemungutan dan pelaporan pajak.
- Pelaku usaha harus mengevaluasi struktur harga dan margin untuk mengantisipasi pemungutan pajak pada transaksi yang dikenai PPh 0,5%.
Apa Artinya untuk Bisnis anda?
Keputusan memasukkan PPh 0,5% untuk transaksi e-commerce di RAPBN 2027 menandakan perubahan regulasi yang dekat dan berimplikasi pada operasi marketplace dan penjual. Pemilik usaha dianjurkan menata kembali pembukuan, memverifikasi omzet tahunan, dan mempertimbangkan penyesuaian teknis atau harga. Memiliki website sendiri atau memanfaatkan produk digital siap pakai dan template yang memudahkan integrasi pembayaran dan pelaporan bisa membantu UMKM merespons perubahan ini dengan lebih cepat dan teratur.