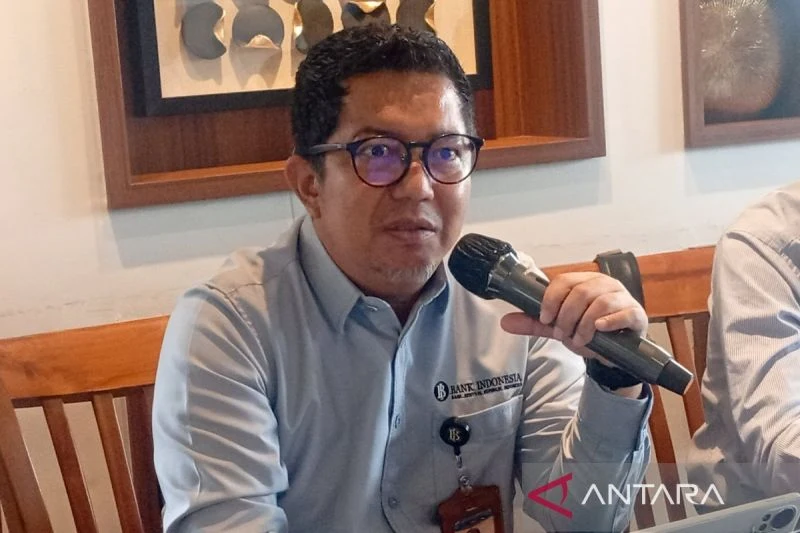
Bank Indonesia (BI) melalui pernyataan pejabat KPwBI menegaskan bahwa peluncuran Kartu Kredit Indonesia (KKI) merupakan upaya melengkapi ekosistem pembayaran digital nasional. Pernyataan ini disampaikan dalam liputan media pada 26 Agustus 2026, yang merefleksikan penjelasan BI tentang fungsi KKI sebagai alternatif instrumen pembayaran selain saldo rekening, kartu debit, dan dompet digital.
Kartu Kredit Indonesia dan Dampaknya pada Pembayaran Digital
Menurut pernyataan BI yang dirilis oleh kantor perwakilan daerah, KKI tidak semata‑mata diposisikan sebagai produk kredit konvensional, melainkan sebagai fasilitas penundaan pembayaran—memberi fleksibilitas bagi konsumen yang membutuhkan opsi "bayar kemudian". Peluncuran KKI, yang telah dilaporkan sebelumnya, ditempatkan sebagai bagian dari strategi nasional untuk memperkuat infrastruktur dan pilihan pembayaran dalam kerangka digitalisasi sistem pembayaran.
Langkah BI ini hadir bersamaan dengan dorongan lain bagi akselerasi pembayaran digital, termasuk kebijakan terkait tarif Merchant Discount Rate (MDR) untuk QRIS. Kebijakan‑kebijakan regulator tersebut memperjelas arahan otoritas untuk memperluas akseptasi digital sekaligus menjaga inklusivitas bagi UMKM.
Apa arti langkah ini bagi merchant, fintech, dan konsumen?
- Peningkatan opsi pembayaran: Merchant kini harus siap menerima instrumen baru selain e‑wallet dan debit, sehingga perlu meninjau kembali integrasi titik terima pembayaran (POS), rekonsiliasi, dan prosedur penerimaan transaksi.
- Perubahan arus likuiditas: Skema bayar kemudian pada KKI berpotensi mengubah siklus kas konsumen dan merchant; pelaku usaha perlu memastikan sistem pencatatan dan manajemen kas menyesuaikan perubahan arus transaksi.
- Impak pada UMKM: Bagi usaha mikro dan kecil, kemudahan pembayaran digital bisa menaikkan nilai transaksi dan frekuensi pembelian; namun UMKM juga mesti memahami persyaratan penerimaan kartu kredit baru dan implikasi biaya atau settlement yang berlaku.
- Peluang integrasi produk digital: Penyedia layanan pembayaran, platform e‑commerce, dan penyedia perangkat lunak kasir memiliki ruang untuk menawarkan integrasi KKI sebagai opsi checkout, paket rekonsiliasi otomatis, atau modul penerimaan digital.
Secara praktis, merchant harus menanyakan kepada penyedia layanan pembayaran (acquirer/PJP) mengenai langkah teknis penerimaan KKI: apakah perlu pembaruan perangkat lunak kasir, sertifikasi, atau perubahan kontrak penerimaan. Di sisi konsumen, edukasi tentang fitur dan batasan KKI perlu dikomunikasikan jelas agar pengguna memahami perbedaan antara KKI, kartu debit, dan dompet digital.
Apa yang Perlu Diwaspadai Pelaku Usaha
- Periksa ketentuan settlement dan waktu pencairan dana untuk transaksi KKI agar arus kas usaha tidak terganggu.
- Pastikan sistem kasir dan laporan akuntansi dapat merekam jenis transaksi baru untuk memudahkan rekonsiliasi akhir bulan.
- Siapkan komunikasi pelanggan—jelaskan metode pembayaran baru agar transaksi tetap lancar dan mengurangi kebingungan di kasir.
Apa Artinya untuk Bisnis Anda?
Peluncuran instrumen pembayaran baru seperti KKI memperbesar spektrum opsi transaksi dan menuntut kesiapan teknis dan administratif merchant. Memiliki website komersial yang terintegrasi dengan metode pembayaran modern atau produk digital siap pakai untuk memproses pembayaran dapat membantu UMKM dan bisnis kecil beradaptasi lebih cepat terhadap perubahan ini.