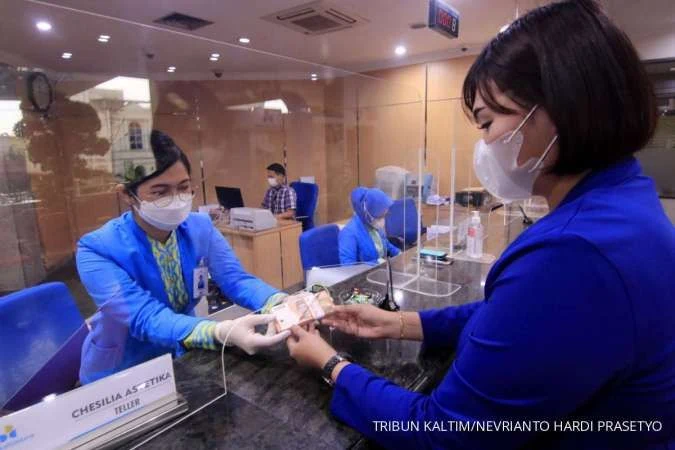
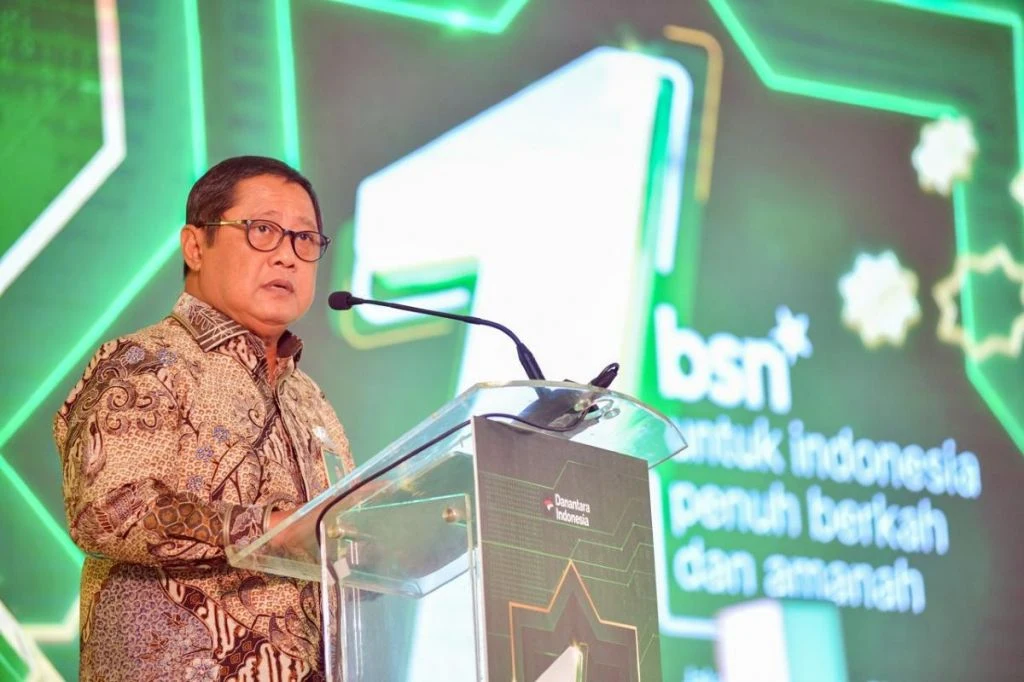
PT Bank Syariah Nasional (BSN) melaporkan capaian kinerja pada tahun pertamanya pasca-transformasi kelembagaan: laba kotor sebesar Rp643,6 miliar hingga Juli 2026. Angka ini menandai pertumbuhan sekitar 40% secara tahunan dan menjadi sorotan utama pada perayaan milad perseroan yang digelar pada 20 Agustus 2026.
Laba dan Aset Bank BSN: Angka dan Sumber Pertumbuhan
BSN juga mencatat pertumbuhan aset menjadi Rp81,1 triliun per 31 Juli 2026. Penyaluran pembiayaan dilaporkan mencapai sekitar Rp62 triliun, sementara penghimpunan Dana Pihak Ketiga (DPK) berada di kisaran Rp64,1 triliun — komposisi yang menunjukkan ekspansi aktivitas kredit sekaligus perbaikan basis dana. Pernyataan resmi dan laporan media nasional menggambarkan bahwa segmen pembiayaan perumahan (KPR) tetap menjadi pendorong utama pertumbuhan portofolio BSN.
Salah satu elemen yang mendapat perhatian adalah pengembangan kanal digital Bale Syariah by BSN. Platform ini dilaporkan sudah menembus lebih dari 225.000 pengguna aktif dengan akumulasi transaksi lebih dari 2 juta kali dan nilai transaksi kumulatif sekitar Rp4,88 triliun hingga Juli 2026 — menandai peran digitalisasi dalam memperluas jangkauan layanan perbankan syariah.
Konstelasi Pasar: Mengapa Hasil Ini Penting bagi Sektor Keuangan Syariah
Pencapaian BSN menggambarkan beberapa dinamika penting: (1) hasil integrasi dan spin-off entitas syariah dapat mendorong skala usaha cepat jika didukung strategi penghimpunan dana dan kanal distribusi yang tepat; (2) KPR subsidi dan pembiayaan ritel masih menjadi mesin pertumbuhan yang relatif stabil; dan (3) digitalisasi produk—termasuk integrasi layanan filantropi—mempercepat adopsi nasabah baru. Pernyataan tokoh industri dan laporan media menyorot kombinasi faktor tersebut sebagai pendorong utama kinerja BSN.
Dari sisi risiko, percepatan ekspansi pembiayaan menuntut pengelolaan kualitas aset yang ketat dan manajemen likuiditas yang berhati-hati. Sementara itu, peningkatan porsi DPK relatif konservatif menunjang kebutuhan modal kerja untuk menyalurkan pembiayaan lebih luas tanpa mengabaikan ketentuan permodalan. Ini relevan bagi pelaku pasar yang memantau profil risiko bank syariah yang berkembang cepat.
Dampak pada UMKM dan Pelaku Properti
- Untuk UMKM: akses pembiayaan syariah dari bank yang memperkuat kanal digital dapat mempercepat inklusi keuangan, terutama bila produk pembiayaan dipasarkan melalui aplikasi yang mudah digunakan.
- Untuk sektor properti: fokus BSN pada KPR subsidi dan non-subsidi menunjukkan adanya permintaan kredit konsumsi perumahan yang masih kuat — peluang bagi pengembang skala menengah dan mitra pembiayaan.
- Untuk pelaku jasa keuangan mikro: integrasi layanan filantropi (zakat/infak) dan kanal digital membuka peluang kolaborasi layanan pembayaran dan penyaluran sosial yang lebih transparan.
Secara makro, penguatan bank syariah berpotensi menambah keragaman sumber pembiayaan domestik yang berorientasi pada segmen ritel dan UMKM, tetapi pengawas pasar dan manajemen bank perlu memantau rasio kualitas aset seiring percepatan penyaluran.
Apa Artinya untuk Bisnis Anda?
Bagi pelaku usaha kecil dan pengembang produk digital, momentum perluasan layanan perbankan syariah seperti yang dilakukan BSN menekankan pentingnya menghadirkan kehadiran online yang profesional — baik untuk mengakses fasilitas pembiayaan maupun untuk menerima pembayaran dan donasi digital. Memiliki website bisnis yang rapi dan integrasi kanal pembayaran serta katalog produk digital siap pakai akan membantu UMKM merespons peluang kerja sama dengan lembaga keuangan yang makin mengandalkan kanal digital.